Çin’den ürün tedarik eden işletmeler için deniz hava taşımacılığı, acil teslimat baskısı ile yüksek hava kargo maliyeti arasında uygulanabilir bir denge arayışıdır. Ancak bu yöntem, her ürün veya her sipariş için otomatik olarak doğru tercih değildir. Gerçek fayda; ürünün satış hızı, stok seviyesi, hacim-ağırlık yapısı, üretim takvimi ve varış ülkesindeki gümrük sürecinin birlikte yönetilmesine bağlıdır.
İthalatta taşıma modu yalnızca bir navlun kararı değildir. Yanlış planlanan bir sevkiyat, satış kaybına, depoda ürün fazlasına, beklenmeyen gümrük masraflarına veya üretimde kalite kontrol için yeterli zaman kalmamasına neden olabilir. Bu yüzden deniz-hava modelini, tedarik zincirinin geri kalanından bağımsız düşünmek yerine sipariş yönetiminin bir parçası olarak ele almak gerekir.
Deniz hava taşımacılığı nedir?
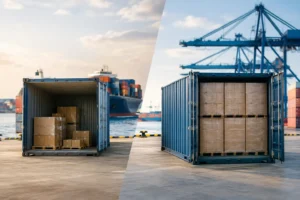
Deniz-hava taşımacılığı, yükün yolculuğunun bir bölümünü deniz yoluyla, kalan bölümünü ise hava yoluyla tamamladığı kombine bir lojistik modelidir. Yük, genellikle Çin’deki üretim bölgesinden bir limana taşınır, deniz yoluyla bir aktarma merkezine ulaşır ve buradan hava kargo ile nihai varış noktasına gönderilir.
Bu modelin temel amacı, tamamen hava kargoya göre maliyeti aşağı çekmek; tamamen deniz taşımacılığına göre ise teslimat süresini kısaltmaktır. Yine de transit süreleri sabit değildir. Çıkış limanı, aktarma merkezi, havayolu kapasitesi, yükün konsolide edilme şekli, uçuş programı ve ithalat gümrüğündeki yoğunluk sonucu doğrudan etkiler.
Deniz-hava operasyonu, iki taşıma türünün basitçe art arda eklenmesinden daha fazlasıdır. Liman-havalimanı transferi, elleçleme, aktarma güvenliği, yük evraklarının uyumu ve gümrük statüsünün doğru yönetilmesi gerekir. Bu aşamalardan birinde yaşanan gecikme, teoride sağlanan zaman avantajını hızla ortadan kaldırabilir.
Çin’den ithalatta hangi durumda avantaj sağlar?
En uygun senaryo, ürünün deniz yoluyla gelmesini beklemenin ticari olarak pahalı, doğrudan hava yoluyla göndermenin ise marjı aşındıracak kadar maliyetli olduğu durumdur. Örneğin hızlı satan bir özel markalı ürün stokta tükenmek üzereyse, satışların tamamen durmasını önlemek için sınırlı miktarda ürün deniz-hava ile sevk edilebilir. Ana sipariş ise daha ekonomik olan deniz yolu ile planlandığı şekilde devam eder.
Bu yaklaşım özellikle sezonluk satışlarda işe yarayabilir. Kampanya dönemi, okul sezonu, yıl sonu satışları veya belirli bir etkinlik için gereken ürünlerde birkaç haftalık gecikme, navlundan çok daha büyük bir ciro kaybı yaratabilir. Buna karşılık düşük devir hızına sahip, fiyat baskısı yüksek veya teslim tarihi esnek ürünlerde deniz-hava seçeneği gereksiz maliyet oluşturabilir.
Ürünün fiziksel yapısı da belirleyicidir. Küçük hacimli, yüksek satış değerine sahip ve kritik stok seviyesine ulaşmış ürünler hava bacağına daha uygundur. Büyük hacimli, düşük birim değerli ürünlerde ise hacimsel ağırlık nedeniyle hava kargo maliyeti hızla yükselir. Bu nedenle yalnızca kilogram fiyatına bakmak yeterli değildir. Koli ölçüsü, istiflenebilirlik, ambalaj dayanımı ve ürünün taşıma sırasında özel işlem gerektirip gerektirmediği hesaplanmalıdır.
Karar vermeden önce bakılması gereken operasyonel veriler
Sağlıklı bir karar için önce gerçek teslim tarihini netleştirmek gerekir. Tedarikçinin verdiği üretim bitiş tarihi, ürünün sevke hazır olduğu anlamına gelmeyebilir. Kalite kontrol, yeniden işleme, iç ambalaj, dış koli hazırlığı, etiketleme, ürün testleri ve çıkış gümrüğü için gerekli belgeler de bu tarihe dahildir.
Ardından stokta kalma maliyeti hesaplanmalıdır. Bir ürünün beş gün geç gelmesi ile yirmi gün geç gelmesi arasında aynı ticari etki yoktur. Günlük satış adedi, mevcut stok, pazar yeri sıralaması, reklam harcaması ve müşteriye verilmiş teslimat taahhütleri birlikte değerlendirilmelidir. Bazı işletmeler için hava kargoya ödenecek ek tutar, stok kesintisinin yaratacağı kayıptan daha düşüktür. Bazıları içinse satış kaybı sınırlıdır ve deniz yolundan sapmak mantıklı olmaz.
Maliyet hesabında navlun dışında şu kalemler de görünür olmalıdır:
- Çin içi fabrika-liman veya fabrika-havalimanı nakliyesi
- Liman, terminal, elleçleme ve aktarma ücretleri
- Hava kargo güvenlik, ölçüm ve konsolidasyon masrafları
- Varışta gümrükleme, ordino, antrepo ve iç nakliye giderleri
- Gecikme halinde doğabilecek depolama veya demuraj riskleri
Bu kalemler teklif aşamasında yazılı ve anlaşılır şekilde doğrulanmalıdır. Çok düşük görünen bir ilk navlun teklifi, varış tarafındaki lokal masraflarla beklenenden pahalı hale gelebilir. İthalatçı açısından kritik olan, yalnızca taşıma fiyatı değil, ürünün depoya teslim edilmiş toplam maliyetidir.
Deniz hava taşımacılığında en sık görülen riskler
İlk risk, transit süresinin fazla iyimser sunulmasıdır. Taşıyıcıların belirttiği süreler çoğu zaman terminalden terminale tahmini sürelerdir. Fabrikadan teslim alma, ihracat işlemleri, aktarma beklemesi, uçuşa yükleme, varış gümrüğü ve son teslimat bu hesaba her zaman dahil olmayabilir. Operasyon planı yapılırken kapıdan kapıya gerçekçi bir zaman çizelgesi talep edilmelidir.
İkinci risk, eksik veya tutarsız evraktır. Ticari fatura, çeki listesi, konşimento veya hava konşimentosu, menşe bilgileri, ürün tanımı ve GTİP sınıflandırması birbiriyle uyumlu olmalıdır. Özellikle bataryalı ürünler, kozmetik, tekstil, çocuk ürünleri, gıda ile temas eden malzemeler ve sertifikaya tabi ürünler için taşıma ve ithalat şartları sevkiyattan önce kontrol edilmelidir.
Üçüncü risk, aktarma sırasında ürün görünürlüğünün zayıflamasıdır. Yük hangi terminalde, hangi statüde ve hangi uçuş planında bekliyor? Bu sorulara yalnızca genel takip ekranıyla değil, operasyonu yöneten ekipten alınan doğrulanabilir bilgiyle cevap verilmelidir. Gecikme ihtimali ortaya çıktığında alternatif uçuş, parsiyel çıkış veya teslimat planı erken değerlendirilirse zarar sınırlanabilir.
Dördüncü risk ise üretimden önce taşıma planı yapmaktır. Tedarikçi teslim süresini kaçırırsa deniz-hava rezervasyonu da anlamını kaybeder. Bu nedenle üretim takibi ile lojistik koordinasyonu aynı operasyon planında buluşmalıdır. Fabrikanın paketleme standardı, koli ölçüleri ve sevke hazır miktarı önceden teyit edilmelidir.
Süreci kontrol altında tutan çalışma modeli
Profesyonel bir sevkiyat planı, ürün henüz fabrikadan çıkmadan başlar. Önce siparişin tamamı mı, kritik bir bölümü mü hızlı sevk edilecek belirlenir. Ardından kalite kontrol tamamlanır, koli bilgileri kesinleştirilir ve taşıma için doğru rota seçilir. Özellikle ilk siparişlerde, kalite doğrulaması yapılmadan hız baskısıyla yükün çıkışına izin vermek maliyetli bir hatadır.
Tedarikçi, nakliye organizatörü, gümrük müşaviri ve alıcı tarafındaki depo arasında tek bir güncel bilgi akışı kurulmalıdır. Herkesin farklı tarih, farklı koli adedi veya farklı ürün tanımıyla hareket ettiği operasyonlarda gecikme ihtimali artar. İyi yönetilen süreçte sorumlular, belge teslim tarihleri, ödeme koşulları ve kritik onay noktaları baştan bellidir.
China In Search gibi Çin’de yerel operasyon yürüten bir tedarik ve ithalat yönetim ekibi, bu koordinasyonda fabrikanın gerçek hazırlık durumunu sahada kontrol edebilir; kalite kontrol, yükleme planı ve lojistik iletişimini tek akışta yönetebilir. Buradaki amaç sadece daha hızlı sevk etmek değil, hız kazanırken ürün, belge ve maliyet kontrolünü kaybetmemektir.
Hangi alternatif daha doğru olabilir?
Deniz-hava taşımacılığı her zaman en iyi orta yol değildir. Sipariş acilse ve yük hafifse doğrudan hava kargo daha öngörülebilir olabilir. Ürün ağır veya hacimliyse, satış takvimi uygunsa ve stok planı yeterliyse deniz yolu çoğu durumda daha güçlü maliyet avantajı sağlar.
Bir başka seçenek de sevkiyatı bölmektir. Kritik miktar hava veya deniz-hava ile gönderilirken, kalan ürün deniz yoluna bırakılabilir. Bu yöntem stok kesintisini azaltır ve tüm siparişi pahalı bir taşıma moduna taşımayı önler. Ancak bölünmüş sevkiyatın ek belge, gümrükleme ve depo kabul maliyetleri de hesaplanmalıdır.
Doğru taşıma modeli, en kısa teslim süresini vaat eden model değildir. Ürünün satış ritmine, sermaye yapınıza, kalite riskinize ve gerçek toplam maliyete uyum sağlayan modeldir. Sevkiyat kararını üretim planı kesinleşmeden, stok kritik seviyeye düşmeden ve belgeler hazır olmadan vermek; ithalatta hem maliyeti hem de belirsizliği azaltmanın en pratik yoludur.